El vehículo premium como clase de activo
Rentas recurrentes, valor residual, descorrelación: por qué el vehículo premium se concibe ya como un activo tangible dentro de una asignación patrimonial.
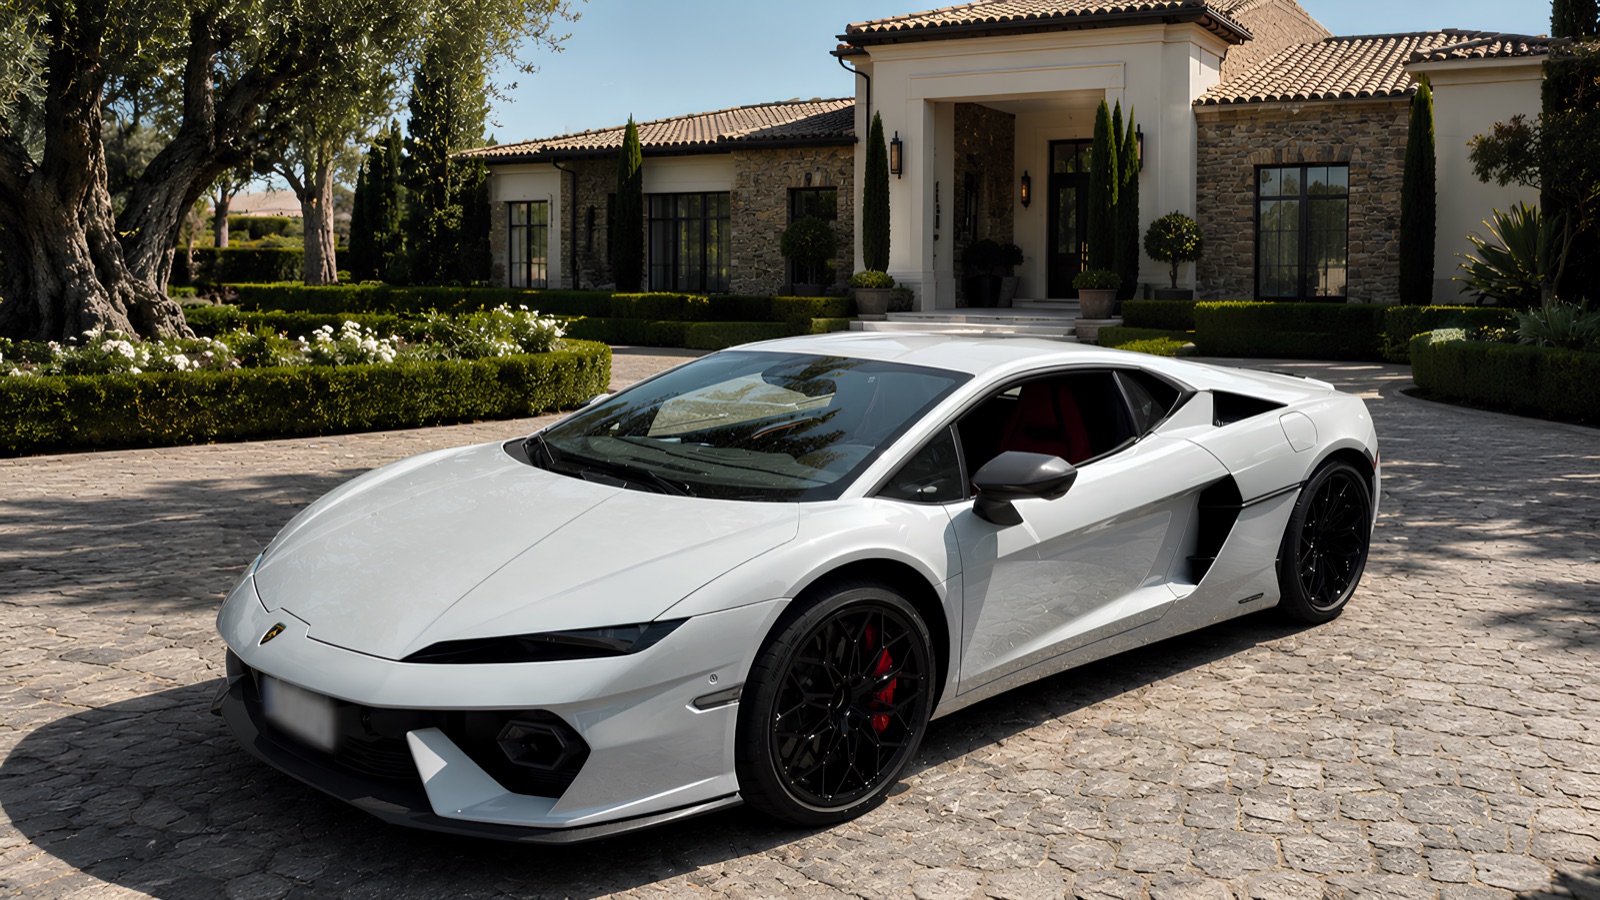
Durante mucho tiempo se clasificó el automóvil del lado del pasivo. Un vehículo se compra, rueda, se desgasta y se revende con pérdidas: la depreciación parece su única ley. Sin embargo, una parte del mercado escapa a esa fatalidad. Desde hace unos quince años, casas de investigación aplican a los coches raros el rigor que se reservaba a las acciones o al inmobiliario — índices, series largas, ratios de riesgo. Y en cuanto se añade a la ecuación no ya únicamente el valor de reventa, sino el ingreso derivado del alquiler, el vehículo premium deja de ser un puro objeto de consumo. Se analiza como un activo tangible de doble motor: un flujo regular y un valor de salida. Queda la pregunta que lo decide todo: ¿de qué vehículos hablamos realmente? Porque entre el objeto que se deprecia y el que se revaloriza, la frontera es nítida.
El activo tangible, lo que el papel no da
Un activo real se distingue de un activo financiero por una propiedad sencilla: posee un valor intrínseco, independiente de la promesa de pago de una contraparte. Una acción no vale más que lo que el mercado consiente en pagar por ella; un automóvil de excepción conserva una materialidad — mecánica, histórica, cultural — que ningún impago de crédito borra. De esa materialidad se derivan dos virtudes buscadas por los asignadores de activos.
La primera es una descorrelación relativa. Las rentabilidades de los coches de colección mantienen correlaciones débiles con las demás clases de activos, lo que las convierte en un auténtico factor de diversificación. Los trabajos académicos coinciden en esta observación: a largo plazo, el segmento presenta un ratio de Sharpe de alrededor de 0,35, superior al del S&P 500 (0,21) o al del índice MSCI World (0,16) — sin dejar de situarse, por honestidad, por debajo del oro y de la deuda pública (0,40). La segunda virtud es una forma de resistencia a la inflación, ya que un activo de oferta finita ha servido históricamente de reserva de valor. A lo largo de casi veinte años, el índice Knight Frank Luxury Investment resume el asunto: un millón de dólares indexado a esta cesta en 2005 valía 5,4 millones a finales de 2024, frente a 5 millones para la misma suma colocada en el S&P 500. El orden de magnitud merece meditarse, sin erigirse en regla.
Lo que dicen los índices — y lo que callan
La medición de esta clase de activo debe mucho a HAGI, el Historic Automobile Group International, fundado en 2007 por Dietrich Hatlapa, antiguo directivo del banco ING Barings. Su base de datos propia agrega más de 100.000 transacciones y alimenta, desde 2008, una familia de índices publicados mensualmente — entre ellos un «Top Index» de los cincuenta modelos más codiciados, citado con regularidad por el Financial Times o el Wall Street Journal. En diez años, el segmento de los coches de colección progresa, según Knight Frank, en torno a un 185 %.
La honestidad obliga, no obstante, a exponer la otra cara. Tras un ciclo alcista, el mercado corrigió: el índice de colección solo ganó un 1,2 % en 2024, mientras que el índice global del lujo retrocedía un 3,3 %, antes de mantenerse casi plano en 2025 (−0,4 %). La clase de activo no es, por tanto, ni lineal ni garantizada; conoce sus ciclos. Sobre todo, los costes de tenencia — almacenamiento, mantenimiento, seguro, transacción — recortan la rentabilidad bruta entre un 25 y un 50 % según las estimaciones. Un índice mide una tendencia de mercado, no la rentabilidad neta de un inversor determinado.
No todo vehículo es un activo: el uso frente a la rareza
He aquí la distinción cardinal, la que todo inversor serio debe integrar antes que nada. La gran mayoría de los automóviles son vehículos de uso: pierden entre un 20 y un 30 % de su valor ya en el primer año, y hasta la mitad en cinco años. Ninguna ingeniería financiera invierte esa pendiente; calificarlos de activos sería un contrasentido.
En el extremo opuesto, una minoría de vehículos — producción limitada, herencia deportiva, deseabilidad duradera — resisten la depreciación, e incluso se revalorizan. Los ejemplos abundan: un Ferrari 488 Pista valía alrededor de un 6 % más un año después de su lanzamiento; los Porsche 911 GT3 y GT3 RS se negocian con frecuencia por encima de su precio de catálogo; un 911 S/T anunciado en 291.650 dólares a estrenar se revendió entre 623.000 y 800.000 dólares. A la inversa, un modelo prestigioso pero difundido en gran serie sigue la misma pendiente que cualquier vehículo de uso.
La línea divisoria se resume en una palabra: la rareza.
Por debajo de unos pocos centenares de ejemplares, respaldada por un palmarés deportivo y una marca deseable, la ley de la oferta y la demanda se invierte. Confundir las dos categorías es el error que más caro cuesta — y el que la literatura comercial alimenta con demasiada frecuencia.
El doble motor: renta recurrente y valor de salida
La teoría de los activos reales ilumina el modelo. Estos activos portan dos componentes de rentabilidad: un ingreso regular, comparable a un cupón, procedente de contratos a largo plazo; y una apreciación del capital, ligada a la rareza y a la demanda. El primer flujo no depende del sentimiento del mercado, sino del uso efectivo del activo; el segundo, de su valor al término del ciclo.
El automóvil premium ofrecido en alquiler de larga duración con o sin opción de compra se ajusta con precisión a este esquema. La renta recurrente constituye el primer motor — un flujo operativo respaldado por un contrato, abonado tanto si las bolsas suben como si bajan. El valor residual al término del contrato constituye el segundo. Es su combinación lo que tiene sentido: un modelo codiciado — un Ferrari SF90, un Ferrari Roma Spider, y en un plano más amplio el universo de los GT y deportivos — asocia un fuerte poder de alquiler a una depreciación contenida, a veces nula en las series más codiciadas. La rentabilidad total no se reduce entonces ni a la sola renta ni a la sola reventa: nace de su suma. Es este binomio flujo/valor el que debe estructurar la selección de una flota — entendiéndose que ninguna rentabilidad puede prometerse de antemano.
La coinversión: mutualizar el acceso y la experiencia
Poseer en propiedad un automóvil de excepción productivo supone tres recursos rara vez reunidos: el capital, el tiempo y la experiencia. El capital, porque los modelos de depreciación contenida se negocian con tickets elevados. El tiempo, porque un activo físico se almacena, se mantiene, se asegura y se comercializa — fricciones que explican la mayor parte de la diferencia entre rentabilidad bruta y neta. La experiencia, en fin, porque comprar el ejemplar adecuado, al precio adecuado, con la procedencia adecuada, no se improvisa.
La coinversión responde a estos tres obstáculos mutualizando el acceso a una flota gestionada por profesionales. El inversor se expone a la clase de activo sin soportar en solitario su carga operativa; comparte un flujo de rentas y un valor de salida, allí donde la tenencia individual lo expondría a un riesgo concentrado en un único activo, ilíquido por naturaleza. Es el espíritu del modelo que impulsa EVO LUXURY: alinear el acceso de los inversores con una flota premium seleccionada por su binomio renta/valor, sin transformar una lógica de gestión rigurosa en promesa de rentabilidad.
¿Qué lugar en una asignación?
La respuesta se resume en una palabra: satélite. Las inversiones de pasión — automóviles, relojes, arte — no forman el núcleo de un patrimonio, sino una bolsa de diversificación, dimensionada en consecuencia. El Wealth Report 2025 de Knight Frank observa que las grandes fortunas siguen dedicándoles una parte, con un renovado interés por los activos de fuerte materialidad y procedencia tras dos años de corrección — y el mismo informe recuerda que cerca de la mitad de los family offices consultados preveían reforzar su exposición a los activos reales.
Tres reservas que conviene tener presentes
- La iliquidez: un activo físico no se cede en una sesión bursátil; el plazo de salida es una variable, no una certeza.
- Los costes: tenencia, seguro y gestión pesan sobre la rentabilidad neta, siempre inferior a la bruta que muestran los índices.
- La ausencia de garantía: ni la renta futura ni el valor de salida están contractualmente adquiridos.
Es precisamente porque estos límites son reales que el rigor de selección, la calidad de gestión y la transparencia priman sobre toda proyección cifrada.
En suma
El vehículo premium no es, por sí solo, una clase de activo. El vehículo de uso se deprecia, inexorablemente; solo el vehículo raro, deseable y bien gestionado puede conjugar flujo de alquiler y valor de salida hasta merecer el estatus de activo tangible. Concebido así — como una bolsa satélite, débilmente correlacionada, respaldada por un activo real y por un ingreso operativo — encuentra un lugar legítimo en una reflexión patrimonial exigente. A condición de no confundir nunca el sueño automovilístico con la disciplina del inversor.
Invertir conlleva un riesgo de pérdida de capital. Las rentabilidades pasadas no garantizan rentabilidades futuras. Los índices y datos citados se refieren al mercado de los vehículos de colección y no constituyen ni una garantía de rentabilidad ni un asesoramiento de inversión personalizado.