Das Premiumfahrzeug als Anlageklasse
Wiederkehrende Mieten, Restwert, Dekorrelation: warum das Premiumfahrzeug heute als Sachwert innerhalb einer Vermögensallokation gedacht wird.
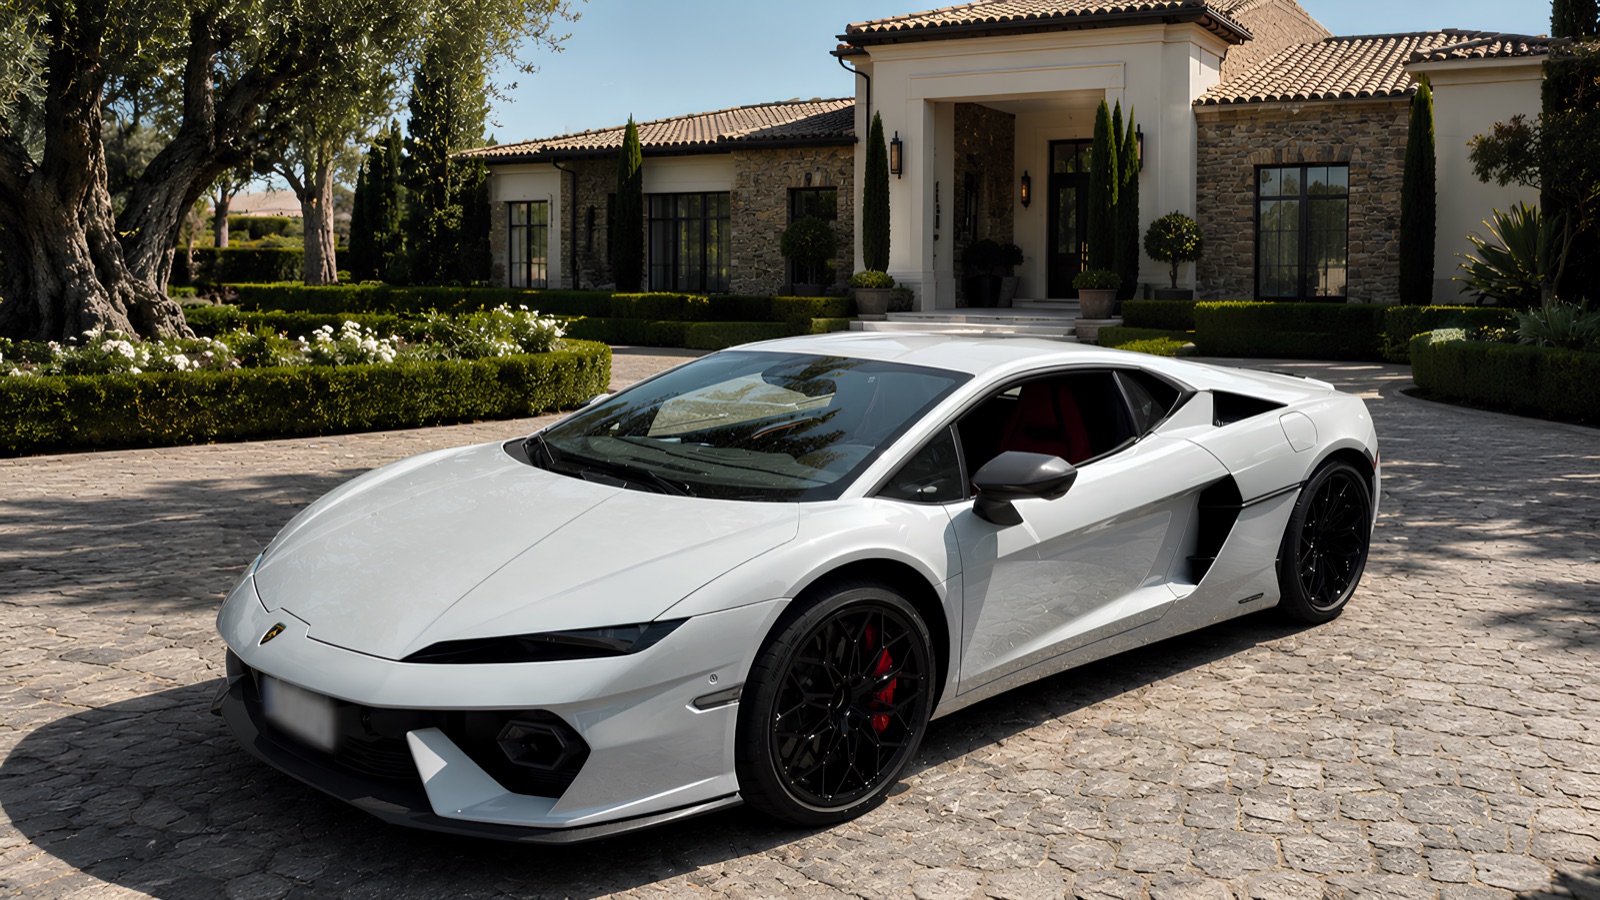
Lange Zeit wurde das Automobil auf der Seite der Passiva verbucht. Ein Fahrzeug wird gekauft, gefahren, abgenutzt und mit Verlust wiederverkauft: Die Wertminderung scheint sein einziges Gesetz zu sein. Ein Teil des Marktes entzieht sich jedoch dieser Fatalität. Seit rund fünfzehn Jahren wenden Forschungshäuser auf seltene Automobile jene Strenge an, die man einst Aktien oder Immobilien vorbehielt — Indizes, lange Zeitreihen, Risikokennzahlen. Und sobald man der Gleichung nicht mehr allein den Wiederverkaufswert hinzufügt, sondern die Einnahme aus der Vermietung, hört das Premiumfahrzeug auf, ein reines Konsumobjekt zu sein. Es lässt sich als Sachwert mit doppeltem Antrieb analysieren: ein regelmäßiger Ertragsstrom und ein Ausstiegswert. Es bleibt die Frage, die über alles entscheidet: Von welchen Fahrzeugen ist eigentlich die Rede? Denn zwischen dem Objekt, das an Wert verliert, und jenem, das an Wert gewinnt, verläuft eine scharfe Grenze.
Der Sachwert — was Papier nicht bietet
Ein realer Vermögenswert unterscheidet sich von einem finanziellen durch eine einfache Eigenschaft: Er besitzt einen inneren Wert, unabhängig vom Zahlungsversprechen einer Gegenpartei. Eine Aktie ist nur so viel wert, wie der Markt für sie zu zahlen bereit ist; ein außergewöhnliches Automobil bewahrt eine Materialität — mechanisch, historisch, kulturell —, die kein Kreditausfall auslöscht. Aus dieser Materialität ergeben sich zwei von Vermögensverwaltern gesuchte Vorzüge.
Der erste ist eine relative Dekorrelation. Die Renditen von Sammlerfahrzeugen weisen geringe Korrelationen mit den übrigen Anlageklassen auf, was sie zu einem echten Diversifikationsfaktor macht. Akademische Arbeiten bestätigen diesen Befund: Über lange Zeiträume weist das Segment eine Sharpe-Ratio von etwa 0,35 auf, höher als jene des S&P 500 (0,21) oder des MSCI-World-Index (0,16) — wobei sie, der Ehrlichkeit halber, unter Gold und Staatsanleihen (0,40) bleibt. Der zweite Vorzug ist eine Form von Inflationsresistenz, da ein Vermögenswert mit begrenztem Angebot historisch als Wertspeicher gedient hat. Über nahezu zwanzig Jahre bringt es der Knight Frank Luxury Investment Index auf den Punkt: Eine Million Dollar, 2005 an diesen Korb gekoppelt, war Ende 2024 5,4 Millionen wert, gegenüber 5 Millionen für dieselbe Summe im S&P 500. Die Größenordnung verdient Beachtung, ohne zur Regel erhoben zu werden.
Was die Indizes sagen — und was sie verschweigen
Die Messung dieser Anlageklasse verdankt viel HAGI, der Historic Automobile Group International, 2007 von Dietrich Hatlapa gegründet, einem ehemaligen Führungsmitglied der Bank ING Barings. Ihre proprietäre Datenbank bündelt mehr als 100.000 Transaktionen und speist seit 2008 eine Familie monatlich veröffentlichter Indizes — darunter ein „Top Index" der fünfzig begehrtesten Modelle, regelmäßig von der Financial Times oder dem Wall Street Journal zitiert. Über zehn Jahre steigt das Segment der Sammlerfahrzeuge laut Knight Frank um rund 185 %.
Die Ehrlichkeit gebietet es jedoch, die andere Seite darzulegen. Nach einem Aufwärtszyklus korrigierte der Markt: Der Sammlerindex legte 2024 nur um 1,2 % zu, während der Gesamtindex des Luxus um 3,3 % nachgab, um 2025 nahezu unverändert zu bleiben (−0,4 %). Die Anlageklasse ist demnach weder linear noch garantiert; sie kennt ihre Zyklen. Vor allem beschneiden die Haltekosten — Einlagerung, Wartung, Versicherung, Transaktion — die Bruttorendite je nach Schätzung um 25 bis 50 %. Ein Index misst eine Markttendenz, nicht die Nettoperformance eines bestimmten Anlegers.
Nicht jedes Fahrzeug ist ein Vermögenswert: Gebrauch gegen Seltenheit
Hier die kardinale Unterscheidung, jene, die jeder ernsthafte Anleger vor allem anderen verinnerlichen muss. Die große Mehrheit der Automobile sind Gebrauchsfahrzeuge: Sie verlieren bereits im ersten Jahr 20 bis 30 % ihres Wertes und binnen fünf Jahren bis zur Hälfte. Keine Finanzingenieurskunst kehrt dieses Gefälle um; sie als Vermögenswerte zu bezeichnen, wäre widersinnig.
Am entgegengesetzten Ende widersteht eine Minderheit von Fahrzeugen — limitierte Produktion, sportliches Erbe, dauerhafte Begehrlichkeit — der Wertminderung oder gewinnt sogar an Wert. Die Beispiele sind zahlreich: Ein Ferrari 488 Pista war ein Jahr nach seiner Markteinführung rund 6 % mehr wert; der Porsche 911 GT3 und der GT3 RS werden häufig über ihrem Listenpreis gehandelt; ein 911 S/T, neu mit 291.650 Dollar ausgezeichnet, wurde zwischen 623.000 und 800.000 Dollar wiederverkauft. Umgekehrt folgt ein prestigeträchtiges, aber in großer Serie verbreitetes Modell demselben Gefälle wie jedes beliebige Gebrauchsfahrzeug.
Die Trennlinie lässt sich in einem Wort fassen: die Seltenheit.
Unterhalb einiger hundert Exemplare, gestützt auf eine sportliche Erfolgsbilanz und eine begehrenswerte Marke, kehrt sich das Gesetz von Angebot und Nachfrage um. Die beiden Kategorien zu verwechseln, ist der teuerste Fehler überhaupt — und genau jener, den die Werbeliteratur allzu oft am Leben hält.
Der doppelte Antrieb: wiederkehrende Miete und Ausstiegswert
Die Theorie der Sachwerte erhellt das Modell. Solche Vermögenswerte tragen zwei Renditekomponenten in sich: einen regelmäßigen Ertrag, einem Kupon vergleichbar, aus langfristigen Verträgen; und eine Kapitalwertsteigerung, an Seltenheit und Nachfrage gebunden. Der erste Strom hängt nicht von der Marktstimmung ab, sondern vom tatsächlichen Gebrauch des Vermögenswerts; der zweite von seinem Wert am Ende des Zyklus.
Das unter Langzeitmiete mit oder ohne Kaufoption angebotene Premiumautomobil folgt genau diesem Schema. Die wiederkehrende Miete bildet den ersten Antrieb — ein operativer Strom, durch einen Vertrag gedeckt, gezahlt, ob die Börsen steigen oder fallen. Der Restwert am Ende des Vertrags bildet den zweiten. Es ist ihre Kombination, die Sinn ergibt: Ein begehrtes Modell — ein Ferrari SF90, ein Ferrari Roma Spider und, weiter gefasst, die Welt der GT & Sportwagen — verbindet eine hohe Vermietbarkeit mit einem beherrschten Wertverlust, mitunter null bei den begehrtesten Serien. Die Gesamtrendite reduziert sich dann weder auf die Miete allein noch auf den Wiederverkauf allein: Sie entspringt ihrer Summe. Es ist dieses Paar aus Ertragsstrom und Wert, das die Auswahl einer Flotte strukturieren muss — wobei sich versteht, dass keine Rendite im Voraus versprochen werden kann.
Die Ko-Investition: Zugang und Expertise bündeln
Ein produktives außergewöhnliches Automobil selbst zu besitzen, setzt drei selten vereinte Ressourcen voraus: Kapital, Zeit und Expertise. Kapital, weil Modelle mit beherrschtem Wertverlust zu hohen Preisen gehandelt werden. Zeit, weil ein physischer Vermögenswert eingelagert, gewartet, versichert und vermarktet werden muss — Reibungen, die den Großteil des Abstands zwischen Brutto- und Nettorendite erklären. Expertise schließlich, weil sich der Kauf des richtigen Exemplars, zum richtigen Preis, mit der richtigen Provenienz, nicht improvisieren lässt.
Die Ko-Investition begegnet diesen drei Hindernissen, indem sie den Zugang zu einer von Fachleuten verwalteten Flotte bündelt. Der Anleger setzt sich der Anlageklasse aus, ohne ihre operative Last allein zu tragen; er teilt einen Mietstrom und einen Ausstiegswert, wo ihn der individuelle Besitz einem auf einen einzigen, naturgemäß illiquiden Vermögenswert konzentrierten Risiko aussetzen würde. Das ist der Geist des von EVO LUXURY getragenen Modells: den Zugang der Anleger auf eine Premiumflotte auszurichten, ausgewählt nach ihrem Paar aus Miete und Wert, ohne eine strenge Verwaltungslogik in ein Leistungsversprechen zu verwandeln.
Welcher Platz in einer Allokation?
Die Antwort lässt sich in einem Wort fassen: Satellit. Leidenschaftsinvestments — Automobile, Uhren, Kunst — bilden nicht den Kern eines Vermögens, sondern eine Diversifikationstasche, entsprechend dimensioniert. Der Wealth Report 2025 von Knight Frank stellt fest, dass die großen Vermögen ihnen weiterhin einen Anteil widmen, mit erneuertem Interesse an Werten von hoher Materialität und Provenienz nach zwei Jahren der Korrektur — wobei derselbe Bericht daran erinnert, dass nahezu die Hälfte der befragten Family Offices beabsichtigte, ihr Engagement in Sachwerten zu verstärken.
Drei Vorbehalte, die man im Blick behalten sollte
- Die Illiquidität: Ein physischer Vermögenswert lässt sich nicht in einer Börsensitzung veräußern; die Ausstiegsfrist ist eine Variable, keine Gewissheit.
- Die Kosten: Haltung, Versicherung und Verwaltung lasten auf der Nettorendite, stets niedriger als die von den Indizes ausgewiesene Bruttorendite.
- Das Fehlen jeder Garantie: Weder die künftige Miete noch der Ausstiegswert sind vertraglich gesichert.
Gerade weil diese Grenzen real sind, haben Auswahlstrenge, Verwaltungsqualität und Transparenz Vorrang vor jeder bezifferten Projektion.
Kurzum
Das Premiumfahrzeug ist für sich allein keine Anlageklasse. Das Gebrauchsfahrzeug verliert unaufhaltsam an Wert; allein das seltene, begehrenswerte und gut verwaltete Fahrzeug vermag Mietertrag und Ausstiegswert so zu verbinden, dass es den Status eines Sachwerts verdient. So gedacht — als Satellitentasche, schwach korreliert, gestützt auf einen realen Vermögenswert und einen operativen Ertrag — findet es einen legitimen Platz in einer anspruchsvollen Vermögensüberlegung. Vorausgesetzt, man verwechselt nie den automobilen Traum mit der Disziplin des Anlegers.
Investieren birgt ein Risiko des Kapitalverlusts. Die frühere Wertentwicklung lässt keine Rückschlüsse auf die künftige zu. Die zitierten Indizes und Daten beziehen sich auf den Markt der Sammlerfahrzeuge und stellen weder eine Renditegarantie noch eine personalisierte Anlageberatung dar.