Премиум автомобилът като клас активи
Повтарящи се наеми, остатъчна стойност, декорелация: защо премиум автомобилът вече се мисли като материален актив в рамките на едно имуществено разпределение.
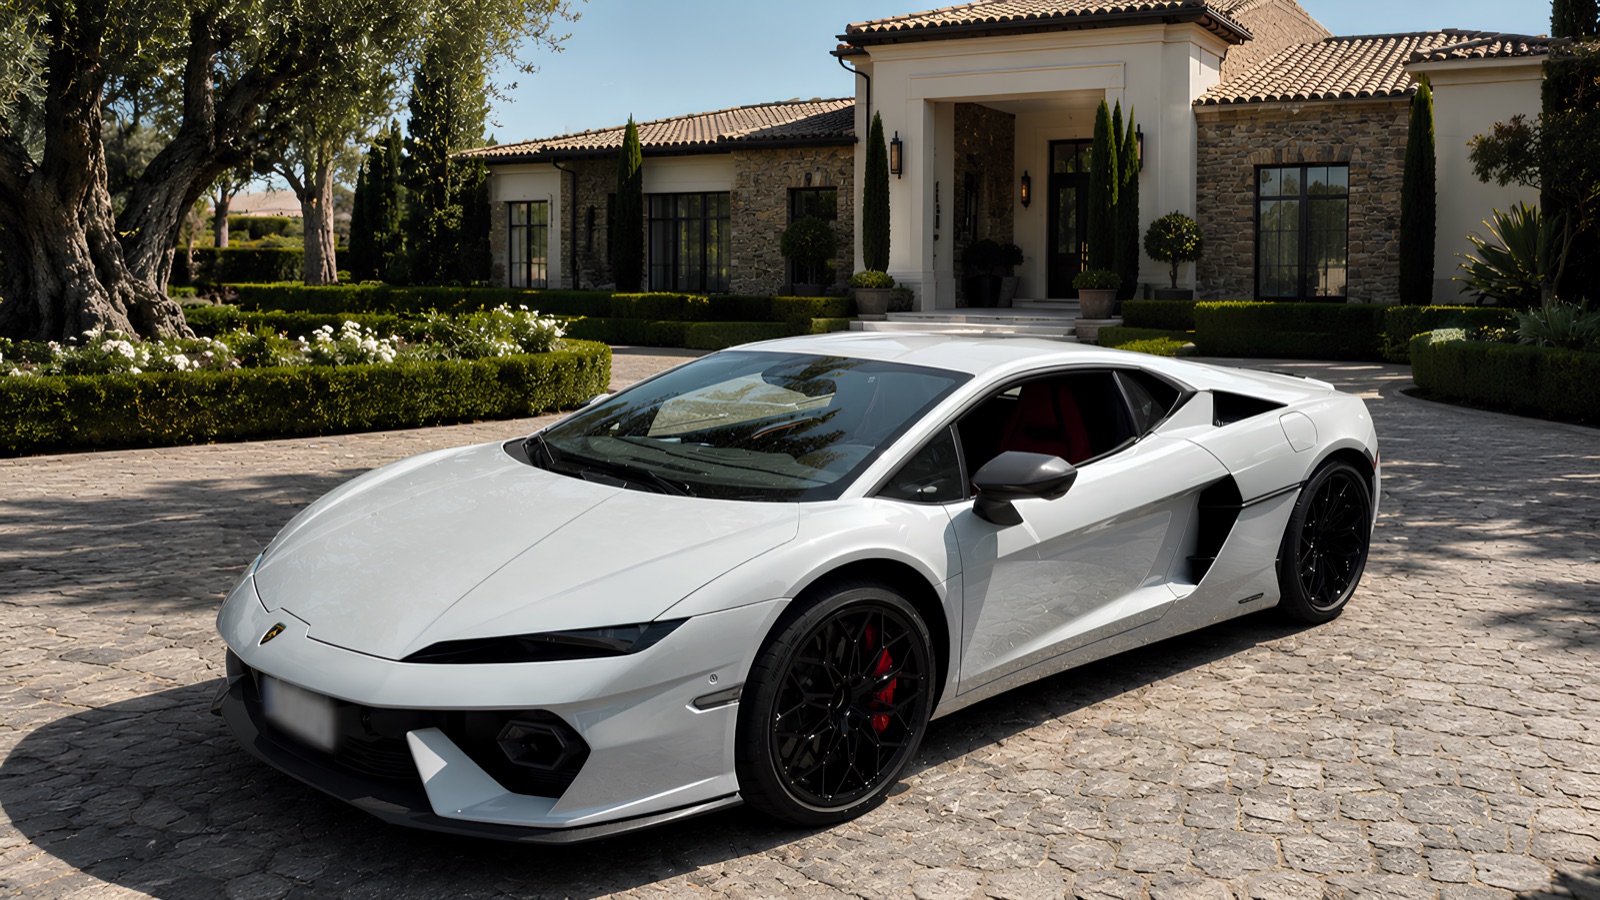
Дълго време автомобилът беше причисляван към пасивите. Едно превозно средство се купува, движи се, износва се и се препродава на загуба: обезценяването изглежда единственият му закон. Част от пазара обаче убягва на тази обреченост. От петнайсетина години насам изследователски институции прилагат към редките автомобили строгостта, която някога беше запазена за акциите или недвижимите имоти — индекси, дълги времеви редове, коефициенти на риск. И щом към уравнението се добави вече не само стойността при препродажба, а и приходът от отдаването под наем, премиум автомобилът престава да бъде чист обект на потребление. Той се анализира като материален актив с двоен двигател: редовен паричен поток и стойност при излизане. Остава въпросът, който решава всичко: за кои превозни средства всъщност говорим? Защото между обекта, който се обезценява, и този, който поскъпва, границата е ясна.
Материалният актив — това, което хартията не дава
Реалният актив се различава от финансовия по едно просто свойство: той притежава присъща стойност, независима от обещанието за плащане на насрещна страна. Една акция струва само толкова, колкото пазарът е склонен да плати за нея; един изключителен автомобил запазва материалност — механична, историческа, културна —, която никаква кредитна неплатежоспособност не заличава. От тази материалност произтичат две достойнства, търсени от разпределящите капитал.
Първото е относителна декорелация. Възвръщаемостта на колекционерските автомобили поддържа слаби корелации с останалите класове активи, което ги прави истински фактор на диверсификация. Академичните трудове потвърждават тази констатация: в дългосрочен план сегментът показва коефициент на Шарп от около 0,35, по-висок от този на S&P 500 (0,21) или на индекса MSCI World (0,16) — оставайки, честно казано, под златото и държавните облигации (0,40). Второто достойнство е форма на устойчивост на инфлацията, тъй като актив с ограничено предлагане исторически е служил за съхранение на стойност. За близо двайсет години индексът Knight Frank Luxury Investment обобщава въпроса: един милион долара, обвързан с тази кошница през 2005 г., струваше 5,4 милиона в края на 2024 г., срещу 5 милиона за същата сума, вложена в S&P 500. Порядъкът на величината заслужава размисъл, без да се издига в правило.
Какво казват индексите — и какво премълчават
Измерването на този клас активи дължи много на HAGI, Historic Automobile Group International, основана през 2007 г. от Дитрих Хатлапа, бивш ръководител в банката ING Barings. Нейната собствена база данни обединява над 100 000 сделки и захранва от 2008 г. семейство от индекси, публикувани ежемесечно — сред които „Top Index" на петдесетте най-търсени модела, редовно цитиран от Financial Times или Wall Street Journal. За десет години сегментът на колекционерските автомобили нараства, според Knight Frank, с около 185 %.
Честността обаче повелява да се изложи и другата страна. След възходящ цикъл пазарът коригира: колекционерският индекс спечели едва 1,2 % през 2024 г., докато глобалният индекс на лукса се понижи с 3,3 %, преди да остане почти без промяна през 2025 г. (−0,4 %). Следователно класът активи не е нито линеен, нито гарантиран; той има своите цикли. Преди всичко разходите за държане — съхранение, поддръжка, застраховка, сделка — орязват брутната възвръщаемост с 25 до 50 % според оценките. Един индекс измерва пазарна тенденция, а не нетната доходност на конкретен инвеститор.
Не всяко превозно средство е актив: употребата срещу рядкостта
Ето кардиналното разграничение, онова, което всеки сериозен инвеститор трябва да осмисли преди всичко останало. Огромното мнозинство от автомобилите са превозни средства за употреба: те губят от 20 до 30 % от стойността си още през първата година, и до половината за пет години. Никакъв финансов инженеринг не обръща този наклон; да ги наречем активи би било безсмислица.
В противоположния край малцинство от превозни средства — ограничено производство, спортно наследство, трайна желаност — устояват на обезценяването, дори поскъпват. Примерите изобилстват: една Ferrari 488 Pista струваше около 6 % повече година след пускането си; Porsche 911 GT3 и GT3 RS често се търгуват над каталожната си цена; една 911 S/T, обявена за 291 650 долара нова, беше препродадена между 623 000 и 800 000 долара. Обратно, един престижен, но произвеждан в голяма серия модел следва същия наклон като всяко превозно средство за употреба.
Разделителната линия се свежда до една дума: рядкостта.
Под няколкостотин екземпляра, подкрепена от спортен палмарес и желана марка, законът на търсенето и предлагането се обръща. Да се объркат двете категории е грешката, която струва най-скъпо — и точно онази, която търговската литература поддържа твърде често.
Двойният двигател: повтарящ се наем и стойност при излизане
Теорията на реалните активи хвърля светлина върху модела. Тези активи носят два компонента на възвръщаемост: редовен доход, сравним с купон, произтичащ от дългосрочни договори; и поскъпване на капитала, свързано с рядкостта и търсенето. Първият поток не зависи от пазарните настроения, а от действителната употреба на актива; вторият — от неговата стойност в края на цикъла.
Премиум автомобилът, предложен при дългосрочен наем със или без опция за изкупуване, следва именно тази схема. Повтарящият се наем съставлява първия двигател — оперативен поток, обезпечен с договор, изплащан независимо дали борсите се покачват или падат. Остатъчната стойност в края на договора съставлява втория. Именно тяхната комбинация има смисъл: един търсен модел — Ferrari SF90, Ferrari Roma Spider и по-широко светът на GT и спортни автомобили — съчетава силен наемен потенциал с овладяно обезценяване, понякога нулево при най-желаните серии. Тогава общата възвръщаемост не се свежда нито само до наема, нито само до препродажбата: тя се ражда от тяхната сума. Именно тази двойка поток/стойност трябва да структурира подбора на един автопарк — като се разбира, че никаква възвръщаемост не може да бъде обещана предварително.
Съвместното инвестиране: споделяне на достъпа и експертизата
Да притежаваш самостоятелно доходоносен изключителен автомобил предполага три рядко събиращи се ресурса: капитал, време и експертиза. Капитал, защото моделите с овладяно обезценяване се договарят на високи суми. Време, защото един физически актив се съхранява, поддържа, застрахова и предлага на пазара — триене, което обяснява по-голямата част от разликата между брутна и нетна възвръщаемост. Експертиза, накрая, защото да купиш точния екземпляр, на точната цена, с точния произход, не се импровизира.
Съвместното инвестиране отговаря на тези три препятствия, споделяйки достъпа до автопарк, управляван от професионалисти. Инвеститорът се излага на класа активи, без да носи сам оперативната му тежест; той споделя поток от наеми и стойност при излизане, там където индивидуалното притежание би го изложило на риск, концентриран върху един-единствен актив, неликвиден по своята природа. Това е духът на модела, отстояван от EVO LUXURY: да приведе достъпа на инвеститорите към премиум автопарк, подбран заради двойката си наем/стойност, без да превръща една строга управленска логика в обещание за доходност.
Какво място в едно разпределение?
Отговорът се свежда до една дума: сателит. Инвестициите на страстта — автомобили, часовници, изкуство — не образуват сърцевината на едно имущество, а джоб за диверсификация, оразмерен съответно. Wealth Report 2025 на Knight Frank отбелязва, че големите състояния продължават да им отделят дял, с подновен интерес към активите със силна материалност и произход след две години на корекция — като същият доклад напомня, че близо половината от анкетираните family offices възнамеряваха да засилят експозицията си към реални активи.
Три уговорки, които да имате предвид
- Неликвидността: един физически актив не се продава в рамките на една борсова сесия; срокът за излизане е променлива, а не сигурност.
- Разходите: държането, застраховката и управлението тежат върху нетната възвръщаемост, винаги по-ниска от брутната, показвана от индексите.
- Липсата на гаранция: нито бъдещият наем, нито стойността при излизане са договорно осигурени.
Именно защото тези ограничения са реални, строгостта на подбора, качеството на управление и прозрачността имат предимство пред всяка изразена в цифри прогноза.
Накратко
Премиум автомобилът сам по себе си не е клас активи. Превозното средство за употреба се обезценява, неумолимо; само рядкото, желано и добре управлявано превозно средство може да съчетае наемен поток и стойност при излизане до степен да заслужи статута на материален актив. Мислен така — като сателитен джоб, слабо корелиран, обезпечен с реален актив и с оперативен доход — той намира законно място в едно взискателно имуществено разсъждение. При условие че никога не се бърка автомобилната мечта с дисциплината на инвеститора.
Инвестирането носи риск от загуба на капитал. Миналите резултати не предопределят бъдещите. Цитираните индекси и данни се отнасят до пазара на колекционерски автомобили и не представляват нито гаранция за доходност, нито персонализиран инвестиционен съвет.