Elettrico e ibrido premium: fiscalità, autonomia e immagine
Fiscalità indicizzata sulla CO2, fringe benefit alleggerito e rischio di valore residuo a carico del noleggiatore: l'elettrificazione premium nella locazione a lungo termine, senza rinunciare al prestigio.
Elettrificare senza rinunciare al prestigio
Per anni, l'elettrificazione di una flotta dirigenziale si è posta come un arbitraggio: guadagnare in virtù fiscale e ambientale, ma concedere qualcosa sul piacere, sull'autonomia o sullo status. Questa equazione appartiene al passato. Le berline e le grandi sportive ibride ricaricabili più riuscite coniugano oggi una potenza superiore a quella delle loro antenate termiche, una raffinatezza di marcia inedita in modalità elettrica, e un regime fiscale nettamente più favorevole sia per l'azienda che per il dirigente.
Resta una riserva legittima, spesso espressa a bassa voce: quanto varrà questo veicolo tra quattro anni, quando la tecnologia delle batterie sarà ulteriormente progredita? È esattamente qui che la locazione a lungo termine cambia la natura del dibattito. Nella locazione a lungo termine, l'azienda non detiene l'asset: ne noleggia l'uso. Il rischio di valore residuo — il grande punto interrogativo dell'elettrico — è portato dal noleggiatore, non dal cliente. La transizione diventa allora una scelta serena, e non una scommessa.
Una fiscalità ormai indicizzata sul carbonio
Il principio strutturante della fiscalità automobilistica francese è semplice: più un veicolo emette CO2, meno l'azienda può dedurne il costo. La deducibilità è limitata per fasce di emissioni, e lo scarto tra il vertice e la base del barème è considerevole.
Per il 2026, i massimali di deduzione si articolano così: 30.000 € per un veicolo sotto i 20 g di CO2/km, ovvero l'insieme dei 100% elettrici; 20.300 € tra 20 e 49 g; 18.300 € da 50 a 160 g; e solo 9.900 € oltre i 160 g, secondo il barème di ammortamento 2026 indicizzato sulla CO2.
Nella locazione a lungo termine (LLD), questo meccanismo si traduce in una frazione di canone non deducibile: la parte del canone corrispondente al prezzo del veicolo oltre il massimale applicabile viene reintegrata nel risultato imponibile. Concretamente, una grande berlina termica premium, ampiamente sopra i 160 g, vede la propria deducibilità limitata a 9.900 € — una parte significativa del canone resta allora a carico fiscale dell'azienda. Un'ibrida ricaricabile di alta gamma, le cui emissioni WLTP omologate sono sensibilmente più basse, rientra in un massimale superiore; un modello 100% elettrico beneficia del massimale massimo di 30.000 €. A prestigio equivalente, l'elettrificazione sposta meccanicamente l'ago fiscale a favore dell'azienda.
Il fringe benefit, leva di employer branding
Quando un veicolo è messo a disposizione di un dirigente o di un quadro per uso privato, costituisce un vantaggio in natura (avantage en nature, AEN), soggetto a contributi e a imposta sul reddito. Anche qui, l'elettrico beneficia di un trattamento di favore che incide direttamente sulla retribuzione netta.
Dal 2025, un veicolo 100% elettrico idoneo all'éco-score dà diritto a un abbattimento del 70% sull'importo dell'AEN, nel limite di 4.641,60 € annui per dipendente nel 2026. Ancora meglio: le spese di elettricità sostenute dal datore di lavoro per la ricarica sono escluse dal calcolo del vantaggio, a differenza del carburante di un veicolo termico, come ricordano le regole 2026 relative al vantaggio in natura dei veicoli elettrici.
Il risultato è tangibile: a standing comparabile, un'auto aziendale elettrica costa nettamente meno cara al proprio beneficiario rispetto a un'equivalente termica. Per una direzione attenta ad attrarre e fidelizzare i talenti, l'argomento va oltre la semplice voce in busta paga. Proporre un veicolo d'eccezione poco oneroso sul piano sociale significa fare della flotta uno strumento di employer branding. Va notato tuttavia che questo abbattimento rafforzato riguarda i modelli 100% elettrici: un'ibrida ricaricabile non beneficia di questo regime specifico, ma conserva altri vantaggi, a cominciare da una base di emissioni bassa e l'insieme dei vantaggi fiscali legati alla CO2.
Tasse annuali e malus: il divario si allarga
L'ex tassa sui veicoli aziendali (TVS) ha lasciato il posto a due tasse annuali cumulative: una sulle emissioni di CO2, l'altra sugli inquinanti atmosferici. Per un veicolo che funziona esclusivamente a elettricità, entrambe sono azzerate: l'esenzione è totale, automatica e senza limitazione di durata, e l'inasprimento in un primo momento previsto per il 2028 è stato abbandonato, come conferma il servizio pubblico riguardo alle tasse sull'affectation dei veicoli turistici.
Le ibride ricaricabili, invece, non sono più esenti: sono ormai tassate in base alle loro emissioni WLTP reali. Il vantaggio permane — le loro emissioni omologate restano basse rispetto alle termiche comparabili — ma non è più assoluto. Quanto al malus ecologico all'immatricolazione, colpisce pesantemente i veicoli più emissivi; nella LLD, è sostenuto dal noleggiatore e ripartito nel canone, il che protegge la tesoreria dell'azienda da uno shock iniziale. Anche qui, la logica è coerente: più la motorizzazione è virtuosa, più l'onere fiscale si attenua.
Il TCO, oltre la voce del canone
Ragionare sul solo importo del canone sarebbe un errore di analisi. L'indicatore corretto è il costo totale di possesso (TCO), che aggrega l'insieme delle voci sulla durata del contratto.
- Energia: il costo al chilometro di un veicolo elettrico resta molto inferiore a quello di un carburante premium, soprattutto con una ricarica gestita con attenzione.
- Manutenzione: meno parti mobili, nessun cambio olio, una frenata rigenerativa che risparmia le pastiglie — la manutenzione di un elettrico è strutturalmente alleggerita.
- Fiscalità: deducibilità elevata, fringe benefit abbassato, tasse annuali azzerate per l'elettrico.
- Servizi: nella locazione a lungo termine, la manutenzione, l'assicurazione e l'assistenza sono integrate nel contratto, trasformando spese imprevedibili in un budget controllato.
Sommate, queste voci riequilibrano il divario apparente di canone rispetto a un modello termico, e spesso lo invertono. La locazione a lungo termine ha proprio il pregio di rendere questo costo totale leggibile e prevedibile, mese dopo mese, laddove la proprietà espone l'azienda a un cumulo di imprevisti.
Il rischio tecnologico, a carico del noleggiatore
È probabilmente l'argomento più decisivo, e il più frainteso. Il valore di rivendita di un veicolo elettrico rimane volatile: la tecnologia delle batterie progredisce rapidamente, l'offerta si amplia, e nessuno può prevedere con certezza quanto varrà un dato modello tra quattro anni. Gli osservatori del mercato indicano una svalutazione dell'ordine del 45-55% a tre anni per un elettrico premium, contro il 35-45% per una termica equivalente, anche se il divario tende a ridursi con l'allungamento delle garanzie batteria.
In caso di acquisto, questo rischio grava interamente sul bilancio dell'azienda. Nella locazione a lungo termine, cambia campo. Come sottolinea un'analisi dedicata, il valore residuo dei veicoli elettrici rende la LLD la migliore protezione contro il rischio di svalutazione: il canone è fissato in anticipo, e il valore futuro dell'asset non riguarda più il cliente.
Nella locazione a lungo termine, è il noleggiatore ad assumersi l'incertezza sul valore residuo e sull'evoluzione tecnologica. L'azienda, dal canto suo, acquista un utilizzo a costo noto.
Per una flotta d'eccezione, questo cambio di prospettiva è liberatorio. Consente di scegliere fin da oggi le motorizzazioni più avanzate senza temere la loro obsolescenza commerciale di domani. È esattamente la promessa portata da EVO LUXURY: una locazione a lungo termine in cui il noleggiatore assume il rischio di valore residuo, e in cui il cliente si concentra sull'essenziale, l'utilizzo di un veicolo d'eccezione.
Immagine, RSE e coerenza di flotta
Al di là dei numeri, una flotta elettrificata veicola un messaggio. Gli obblighi di greening dei parchi auto, il reporting extra-finanziario e la crescente sensibilità di clienti e collaboratori fanno della motorizzazione un marcatore visibile della strategia RSE (responsabilità sociale d'impresa). Un dirigente che si sposta al volante di una berlina o di una grande sportiva elettrificata allinea il discorso e i fatti: la performance ambientale non è più contrapposta allo standing, lo prolunga.
Questa coerenza si legge su tre livelli: nei confronti di clienti e partner, per i quali la flotta riflette la modernità dell'azienda; nei confronti dei talenti, sensibili a un datore di lavoro credibile sui propri impegni; e nei confronti del bilancio carbonico, dove ogni veicolo conta. L'elettrificazione premium non è una rinuncia al prestigio: ne diventa un'espressione contemporanea.
EVO LUXURY: la transizione governata
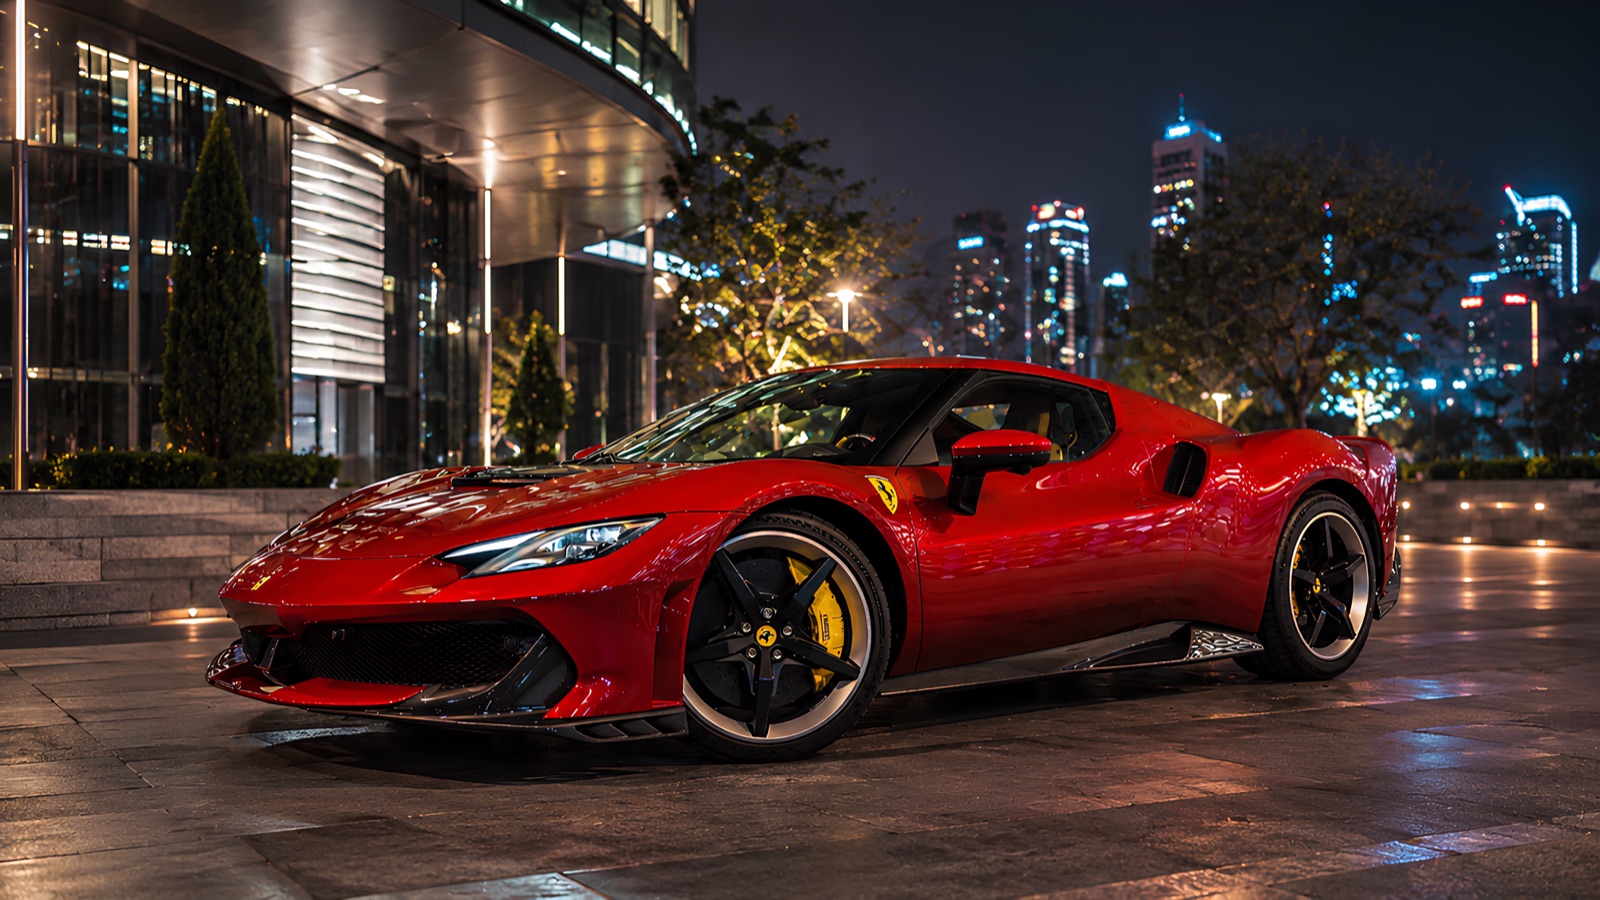
EVO LUXURY iscrive questa convinzione nella propria offerta: una locazione a lungo termine e una locazione con opzione d'acquisto, con servizi inclusi e una flotta che riserva ampio spazio alle motorizzazioni elettrificate d'eccezione. La Mercedes Classe S AMG 63e, ibrida ricaricabile al vertice della berlina di rappresentanza, come la Ferrari SF90, incarnano questa alleanza di potenza e sobrietà d'uso.
Che la vostra esigenza si orienti verso una berlina di prestigio per la rappresentanza dirigenziale o verso un SUV premium per la versatilità quotidiana, la stessa logica si applica: voi scegliete l'uso, noi portiamo il rischio. La transizione verso l'elettrico e l'ibrido ricaricabile non richiede più compromessi — né sulla fiscalità, né sull'immagine, né sul piacere di guida. Richiede semplicemente il giusto quadro contrattuale. Ed è quello della locazione a lungo termine, ed è quello di EVO LUXURY.