Elektro und Premium-Hybrid: Steuerregime, Reichweite und Image
Eine an den CO2-Ausstoß gekoppelte Besteuerung, ein reduzierter geldwerter Vorteil und ein vom Vermieter getragenes Restwertrisiko: die Elektrifizierung im Premiumsegment der Langzeitmiete (LLD), ohne auf Prestige zu verzichten.
Elektrifizieren, ohne auf Prestige zu verzichten
Jahrelang stellte sich die Elektrifizierung einer Geschäftsleitungsflotte als Kompromiss dar: steuerliche und ökologische Tugend gewinnen, aber etwas beim Fahrvergnügen, der Reichweite oder dem Status einbüßen. Diese Gleichung gehört der Vergangenheit an. Die ausgereiftesten Limousinen und großen Plug-in-Hybrid-Sportwagen vereinen heute eine höhere Leistung als ihre thermischen Vorgänger, eine bislang unerreichte Laufkultur im Elektromodus und ein deutlich günstigeres Steuerregime – sowohl für das Unternehmen als auch für die Geschäftsführung.
Es bleibt ein berechtigter, oft leise geäußerter Vorbehalt: Was wird dieses Fahrzeug in vier Jahren wert sein, wenn sich die Batterietechnologie weiterentwickelt hat? Genau hier verändert die Langzeitmiete (LLD – location longue durée) die Natur der Debatte. Bei der LLD besitzt das Unternehmen den Vermögenswert nicht: Es mietet dessen Nutzung. Das Restwertrisiko – das große Fragezeichen der Elektromobilität – trägt der Vermieter, nicht der Kunde. Der Übergang wird damit zu einer souveränen Entscheidung, nicht zu einer Wette.
Ein Steuerregime, das nunmehr am Kohlenstoffausstoß ausgerichtet ist
Das Strukturprinzip der französischen Fahrzeugbesteuerung ist einfach: Je mehr CO2 ein Fahrzeug ausstößt, desto weniger kann das Unternehmen dessen Kosten absetzen. Die Abzugsfähigkeit ist nach Emissionsstufen gedeckelt, und die Spanne zwischen dem oberen und dem unteren Ende der Skala ist beträchtlich.
Für 2026 staffeln sich die Abzugshöchstgrenzen wie folgt: 30.000 € für ein Fahrzeug unter 20 g CO2/km, also die Gesamtheit der reinen Elektrofahrzeuge; 20.300 € zwischen 20 und 49 g; 18.300 € von 50 bis 160 g; und lediglich 9.900 € über 160 g hinaus, gemäß dem an den CO2-Ausstoß gekoppelten Abschreibungsbarème 2026.
Bei der LLD schlägt sich dieser Mechanismus in einem nicht abzugsfähigen Anteil der Miete nieder: Der Teil der Miete, der dem Fahrzeugpreis oberhalb der geltenden Höchstgrenze entspricht, wird dem steuerpflichtigen Ergebnis wieder zugerechnet. Konkret: Eine große thermisch angetriebene Premiumlimousine, deutlich über 160 g liegend, sieht ihre Abzugsfähigkeit auf 9.900 € gekappt – ein erheblicher Anteil der Miete verbleibt dann zulasten der Steuerlast des Unternehmens. Ein hochwertiger Plug-in-Hybrid, dessen homologierte WLTP-Emissionen deutlich niedriger liegen, fällt unter eine höhere Höchstgrenze; ein rein elektrisches Modell profitiert von der Höchstgrenze von 30.000 €. Bei gleichwertigem Prestige verschiebt die Elektrifizierung mechanisch den steuerlichen Regler zugunsten des Unternehmens.
Der geldwerte Vorteil als Hebel für die Arbeitgebermarke
Wird einem Geschäftsführer oder einer Führungskraft ein Fahrzeug zur privaten Nutzung überlassen, stellt dies einen geldwerten Vorteil (avantage en nature, AEN) dar, der Sozialabgaben und Einkommensteuer unterliegt. Auch hier profitiert die Elektromobilität von einer Vorzugsbehandlung, die sich unmittelbar auf das Nettoeinkommen auswirkt.
Seit 2025 eröffnet ein reines Elektrofahrzeug, das für den Öko-Score infrage kommt, Anspruch auf einen Abschlag von 70 % auf den Betrag des geldwerten Vorteils, begrenzt auf 4.641,60 € pro Jahr und Arbeitnehmer im Jahr 2026. Mehr noch: Die vom Arbeitgeber übernommenen Stromkosten für das Aufladen werden von der Berechnung des Vorteils ausgenommen, anders als der Kraftstoff eines Verbrennerfahrzeugs, wie es die für 2026 geltenden Regeln zum geldwerten Vorteil bei Elektrofahrzeugen festhalten.
Das Ergebnis ist greifbar: Bei vergleichbarem Standing kostet ein elektrischer Dienstwagen seinen Nutznießer spürbar weniger als ein gleichwertiges Verbrennerfahrzeug. Für eine Geschäftsleitung, der daran gelegen ist, Talente zu gewinnen und zu binden, geht das Argument über die reine Gehaltsabrechnung hinaus. Ein außergewöhnliches Fahrzeug mit geringer sozialer Belastung anzubieten, macht aus der Flotte ein Instrument der Arbeitgebermarke. Anzumerken ist allerdings, dass dieser verstärkte Abschlag auf rein elektrische Modelle zielt: Ein Plug-in-Hybrid kommt nicht in den Genuss dieser besonderen Regelung, behält jedoch andere Vorzüge, allen voran eine niedrige Emissionsbasis und sämtliche an den CO2-Ausstoß gekoppelten steuerlichen Vorteile.
Jahressteuern und Malus: Der Abstand vergrößert sich
Die frühere Kfz-Steuer für Unternehmen (TVS) wurde durch zwei kumulative Jahressteuern ersetzt: eine auf CO2-Emissionen, die andere auf Luftschadstoffe. Für ein ausschließlich elektrisch betriebenes Fahrzeug werden beide auf null gesetzt: Die Befreiung ist vollständig, automatisch und ohne zeitliche Begrenzung, und die für 2028 zeitweise erwogene Verschärfung wurde fallengelassen, wie der öffentliche Dienst zu den Steuern auf die Zuteilung von Personenkraftwagen bestätigt.
Plug-in-Hybride hingegen sind nicht mehr befreit: Sie werden nunmehr entsprechend ihrer tatsächlichen WLTP-Emissionen besteuert. Der Vorteil bleibt bestehen – ihre homologierten Emissionen liegen weiterhin niedrig im Vergleich zu vergleichbaren Verbrennern –, ist aber nicht mehr absolut. Was den ökologischen Malus bei der Zulassung betrifft, so trifft er die emissionsstärksten Fahrzeuge empfindlich; bei der LLD wird er vom Vermieter getragen und in die Miete eingerechnet, was die Liquidität des Unternehmens vor einem Schock am Anfang schützt. Auch hier ist die Logik stimmig: Je vertretbarer der Antrieb, desto geringer die steuerliche Last.
Die TCO, jenseits der Mietzeile
Nur den Mietbetrag zu betrachten, wäre ein Analysefehler. Der richtige Indikator sind die Gesamtbetriebskosten (Total Cost of Ownership, TCO), die sämtliche Posten über die Vertragslaufzeit hinweg zusammenfassen.
- Energie: Die Kosten pro Kilometer eines Elektrofahrzeugs bleiben deutlich unter denen eines Premiumkraftstoffs, insbesondere bei kontrollierter Ladung.
- Wartung: Weniger bewegliche Teile, kein Ölwechsel, eine Rekuperationsbremse, die die Bremsbeläge schont – die Wartung eines Elektrofahrzeugs ist strukturell reduziert.
- Besteuerung: erhöhte Abzugsfähigkeit, gesenkter geldwerter Vorteil, für Elektrofahrzeuge entfallende Jahressteuern.
- Services: Bei der LLD sind Wartung, Versicherung und Assistance im Vertrag enthalten, was unvorhersehbare Ausgaben in ein beherrschbares Budget verwandelt.
In der Summe gleichen diese Posten den scheinbaren Mietunterschied zu einem Verbrennermodell aus und kehren ihn häufig sogar um. Die Langzeitmiete hat genau die Tugend, diese Gesamtkosten Monat für Monat transparent und vorhersehbar zu machen, während der Eigenbesitz das Unternehmen einer Ansammlung von Unwägbarkeiten aussetzt.
Das technologische Risiko, vom Vermieter getragen
Dies ist wohl das entscheidendste und am meisten missverstandene Argument. Der Wiederverkaufswert eines Elektrofahrzeugs bleibt volatil: Die Batterietechnologie entwickelt sich rasch weiter, das Angebot erweitert sich, und niemand kann mit Sicherheit vorhersagen, was ein bestimmtes Modell in vier Jahren wert sein wird. Marktbeobachter sprechen von einer Wertminderung in der Größenordnung von 45 bis 55 % nach drei Jahren für ein Premium-Elektrofahrzeug, gegenüber 35 bis 45 % für ein vergleichbares Verbrennerfahrzeug, wobei sich der Abstand mit der Verlängerung der Batteriegarantien tendenziell verringert.
Beim Kauf lastet dieses Risiko vollständig auf der Bilanz des Unternehmens. Bei der Langzeitmiete wechselt es die Seite. Wie eine dedizierte Analyse hervorhebt, macht der Restwert von Elektrofahrzeugen die LLD zum besten Schutz gegen das Wertminderungsrisiko: Die Miete wird im Voraus festgelegt, und der zukünftige Wert des Vermögenswerts betrifft den Kunden nicht mehr.
Bei der Langzeitmiete ist es der Vermieter, der die Unsicherheit über den Restwert und die technologische Entwicklung trägt. Das Unternehmen hingegen kauft eine Nutzung zu bekannten Kosten.
Für eine außergewöhnliche Flotte ist dieser Wechsel befreiend. Er erlaubt es, schon heute die fortschrittlichsten Antriebe zu wählen, ohne deren kommerzielle Überalterung von morgen fürchten zu müssen. Genau das ist das Versprechen von EVO LUXURY: eine Langzeitmiete, bei der der Vermieter das Restwertrisiko übernimmt und sich der Kunde auf das Wesentliche konzentriert – die Nutzung eines außergewöhnlichen Fahrzeugs.
Image, CSR und Flottenkohärenz
Über die Zahlen hinaus trägt eine elektrifizierte Flotte eine Botschaft. Die Verpflichtungen zur Ökologisierung von Fuhrparks, die nichtfinanzielle Berichterstattung und die wachsende Sensibilität von Kunden wie Mitarbeitern machen den Antrieb zu einem sichtbaren Marker der CSR-Strategie. Eine Führungskraft, die in einer elektrifizierten Limousine oder einem großen elektrifizierten Sportwagen unterwegs ist, bringt Diskurs und Handeln in Einklang: Umweltleistung steht dem Standing nicht mehr entgegen, sie führt ihn fort.
Diese Kohärenz zeigt sich auf drei Ebenen: gegenüber Kunden und Partnern, für die die Flotte die Modernität des Unternehmens widerspiegelt; gegenüber Talenten, die für einen bei seinen Verpflichtungen glaubwürdigen Arbeitgeber empfänglich sind; und gegenüber der CO2-Bilanz, wo jedes Fahrzeug zählt. Die Premium-Elektrifizierung ist kein Verzicht auf Prestige: Sie wird zu dessen zeitgemäßem Ausdruck.
EVO LUXURY: der beherrschte Übergang
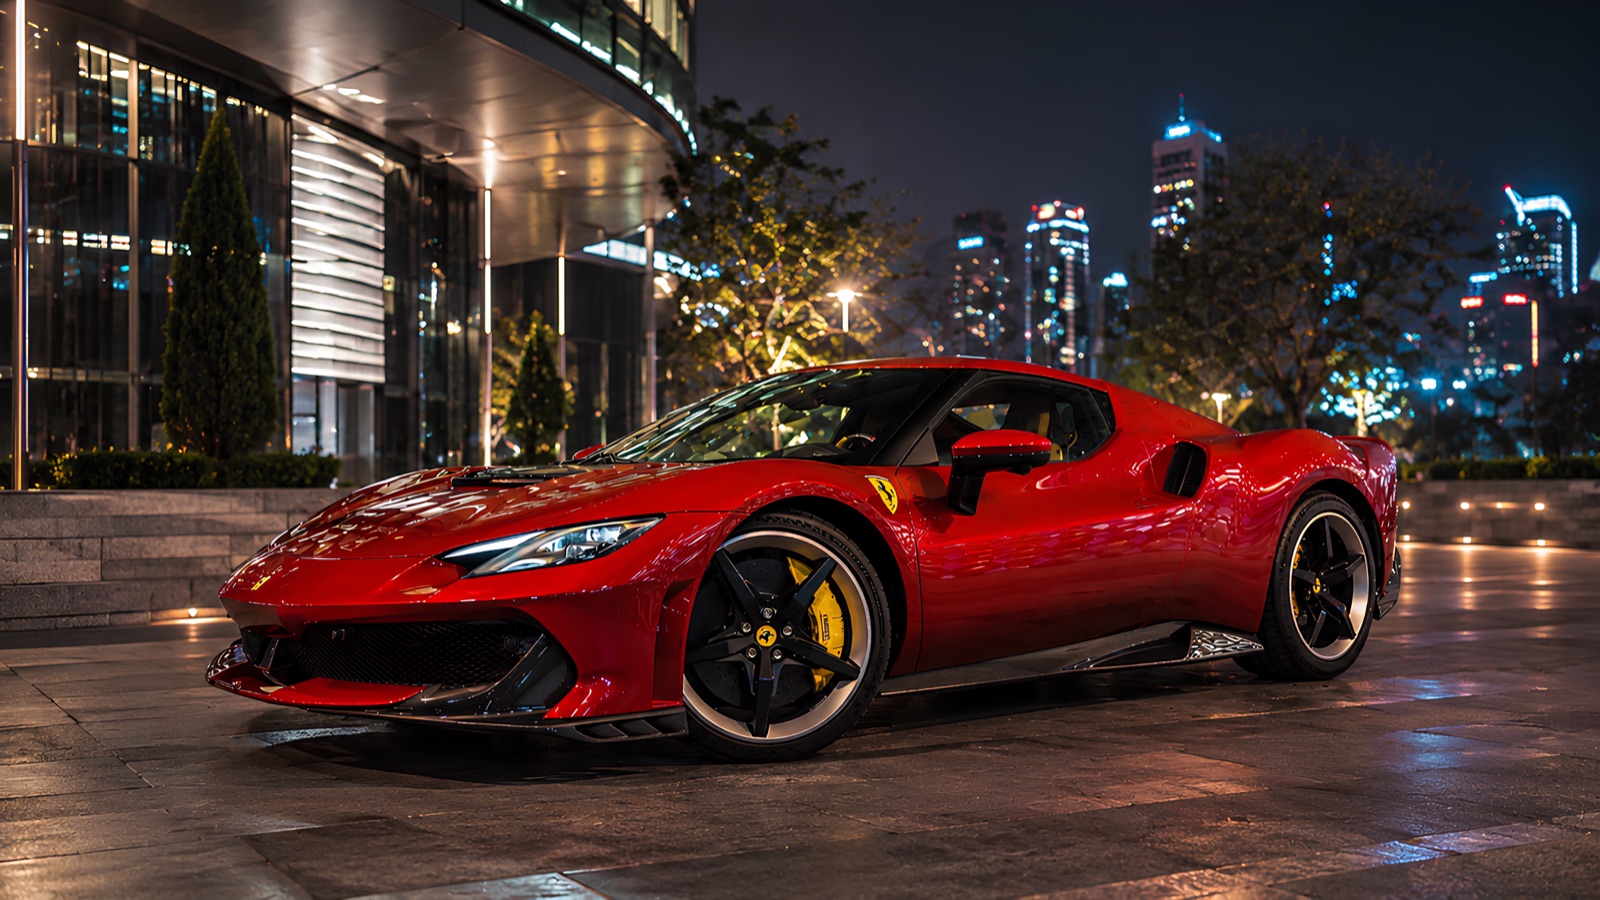
EVO LUXURY verankert diese Überzeugung in seinem Angebot: eine Langzeitmiete mit oder ohne Kaufoption, mit inbegriffenen Services und einer Flotte, die den außergewöhnlichen elektrifizierten Antrieben ihren vollen Platz einräumt. Die Mercedes Classe S AMG 63e, Plug-in-Hybrid an der Spitze der Repräsentationslimousine, wie auch der Ferrari SF90, verkörpern diese Verbindung von Leistung und Nutzungsnüchternheit.
Ob Ihr Bedarf sich auf eine Prestige-Limousine für die Repräsentation der Geschäftsleitung richtet oder auf einen Premium-SUV für die Vielseitigkeit des Alltags – dieselbe Logik gilt: Sie wählen die Nutzung, wir tragen das Risiko. Der Übergang zu Elektro- und Plug-in-Hybridantrieben erfordert keine Kompromisse mehr – weder bei der Besteuerung noch beim Image noch beim Fahrvergnügen. Er verlangt lediglich den richtigen vertraglichen Rahmen. Das ist der der Langzeitmiete, und das ist der von EVO LUXURY.